
Gérer son épargne à l’aide d’un contrat d’assurance vie en co-adhésion
L’assurance vie est l’un des placements préférés des Français. En effet, en combinant son régime fiscal spécifique avec la possibilité de diversifier son investissement sur le fonds garanti et /ou sur les unités de compte*, l’assurance vie est un puissant outil pour épargner et transmettre dans les meilleures conditions juridiques et fiscales.
Mais saviez-vous que si l’on peut souscrire individuellement un tel placement, il est aussi possible de le faire avec son partenaire de vie ? Cela s’appelle la « co-adhésion » (ou « co-souscription »). Abeille Assurances vous éclaire sur cette solution.
Les différents types de co-adhésion
Un contrat en co-adhésion peut se dénouer au décès du premier ou du second des adhérents. Le choix est à exercer par les souscripteurs lors de l’ouverture du contrat et ne peut être modifié ultérieurement :
- Lorsque le contrat se dénoue au premier décès, les capitaux sont attribués au(x) bénéficiaire(s) désigné(s) dès qu’un souscripteur décède, quel que soit l’ordre des disparitions.
Chez Abeille-Assurances, ce contrat est accessible pour tout couple marié (quel que soit leur régime matrimonial) ou pacsé, dès lors que les capitaux proviennent d’un compte joint.
- Lorsque le contrat se dénoue au second décès, le contrat survit à l’adhérent prédécédé, le deuxième devenant alors l’unique souscripteur. Ce n’est qu’au décès du second souscripteur que les capitaux seront attribués aux bénéficiaires désignés.
Chez Abeille-assurances, ce type d’adhésion est ouvert aux couples mariés en communauté (légale ou universelle) et dont le contrat de mariage comporte une clause de préciput visant les contrats non dénoués ou une clause d’attribution intégrale.
À noter : Il est possible de mettre en place une procuration pour qu’un seul des souscripteurs puisse décider des arbitrages et rachats afin d’en faciliter la gestion.
L’intérêt d’une assurance vie en co-adhésion
S’il répond d’abord principalement à un choix de partenaires de vie de gérer ensemble un placement financier (à l’instar, par exemple, de ce que peuvent souhaiter des époux faisant l’acquisition en commun d’un bien immobilier en indivision), la co-adhésion peut être aussi une réponse adaptée à certaines situations patrimoniales atypiques.
Des conjoints avec des disparités de patrimoine
Il arrive fréquemment que des couples mariés sous le régime de séparation de biens aient des écarts de patrimoine conséquents, tout en ayant la volonté de le gérer en commun (notamment en associant le conjoint le moins fortuné à cette gestion).
Or, dans un tel cas, l’époux le plus fortuné ne peut effectuer de versements sur un contrat d’assurance vie individuel ouvert au nom de son conjoint (en raison du risque fiscal de qualification en donation indirecte).
La solution peut alors consister en une co-adhésion avec dénouement au premier décès : chacun des conjoints pourra alors effectuer librement des versements (sous réserve que le bon de versement soit signé par les deux époux) et le contrat sera géré par les deux époux. Au premier décès, les capitaux seront attribués aux bénéficiaires désignés dans les conditions de droit commun.
Protection du conjoint contre les personnes malintentionnées
La gestion du contrat en co-adhésion nécessite, pour toutes les opérations, l’accord des deux souscripteurs, notamment s’agissant de la désignation bénéficiaire.
Ainsi, dans le cadre d’un contrat co-souscrit, il est impossible pour l’un des souscripteurs de modifier seul la clause bénéficiaire sous la pression d’un tiers, même si une procuration a été donnée (à la différence d’une adhésion individuel où un changement de clause peut être réalisé sans que le partenaire de vie ne soit au courant).
La désignation bénéficiaire d’enfants non communs
La co-adhésion, qu’elle soit avec un dénouement ou 1er ou au 2nd décès, permet d’allotir en même temps des enfants communs et non communs, quel que soit l’ordre des décès des parents.
Il s’agit donc d’un puissant outil de transmission dans le cadre d’une famille recomposée lorsque des parents souhaitent que leurs enfants (quelle que soit l’origine de filiation) bénéficient de capitaux décès au même moment.
Cet avantage s’applique que l’on soit en présence d’une clause bénéficiaire classique, mais aussi (sous certaines précautions) démembrée.
La fiscalité du contrat en co-adhésion
Le contrat d’assurance vie en co-adhésion permet de bénéficier du régime fiscal spécifique de l’assurance vie dans les mêmes conditions que lorsque l’adhésion est individuelle, tant en cas de rachat qu’en cas de décès.
En cas de rachat, il sera ainsi possible, au-delà du 8ème anniversaire du contrat, de bénéficier d’un abattement annuel applicable sur les intérêts compris dans le rachat (le montant de cet abattement étant alors de 9 200 € pour un couple marié ou pacsé).
En cas de décès, il convient de distinguer les primes versées avant ou / et après les 70 ans de l’assuré, comme le précise le tableau* ci-dessous :
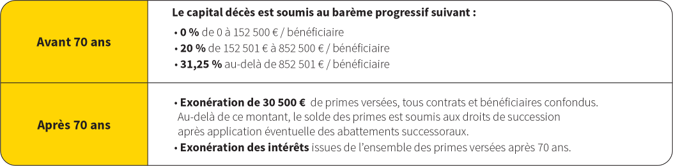
* Les règles fiscales de l’assurance vie sont régies par les articles 990 I du CGI et 757 B du CGI
il existe une subtilité lorsque le contrat est souscrit et alimenté par des co-souscripteurs dont l’un a plus de 70 ans et l’autre moins de 70 ans au moment du versement de primes.
Dans le cas d’une adhésion conjointe à un contrat d'assurance vie, l'administration fiscale a précisé que les règles fiscales applicables aux versements effectués après 70 ans ne concernent que les primes versées après le 70ème anniversaire de l'assuré dont le décès entraîne le dénouement du contrat.
Exemple : M, 72 ans et Mme 69 ans adhérent à un contrat d’assurance vie en co-adhésion avec dénouement au second décès. Ils n’effectuent qu’un seul versement à l’ouverture de 200 000 €. Leur enfant unique en est bénéficiaire.
Si Monsieur décède en premier, au décès de sa mère, le fils recevra les capitaux décès en bénéficiant de l’abattement de 152 500 €, le solde étant taxé à 20% (sous réserve que l’abattement n’ait pas été déjà utilisé pour un autre contrat d’assurance vie).
Si l’ordre des décès est inversé, au décès de son père, le fils bénéficiera de l’abattement de 30 500 € sur les capitaux, et de l’exonération des plus-values si les capitaux décès sont supérieurs aux sommes investies à l’origine. Le solde des primes sera soumis aux droits de succession.
Bien que présentant un certain nombre d’avantages, la co-adhésion peut présenter certaines contraintes qu’il convient de connaitre :
- Le principe de la co-adhésion étant celui d’une co-gestion, un divorce ou une rupture de PACS pourra entraîner le blocage du contrat en cas de mésentente des deux souscripteurs post séparation. En pareil cas, seul le rachat total du contrat permettra de sortir de cette situation.
- En cas de placement de l’un des souscripteurs sous une mesure de protection des majeurs (tutelle, curatelle…), la gestion du contrat nécessitera l’intervention d’un tiers protecteur (tuteur…) ou d’un juge. Le co-souscripteur non placé sous une mesure de protection ne bénéficiera pas automatiquement du pouvoir de gérer seul le contrat.
- Le principe d’une co-adhésion est d’avoir un contrat commun à deux partenaires de vie à la place de deux contrats individuels. De ce fait, il existe un risque de perte d’opportunité de bénéficier deux fois des abattements fiscaux applicables lors de la transmission des capitaux décès (par exemple l’abattement de 152.500 € applicable aux capitaux afférents à des primes versées avant les 70 ans). Dans une telle situation, il est recommandé, lorsque cela est possible que chaque partenaire dispose en parallèle d’un contrat individuel alimenté au moins à hauteur de l’abattement disponible.
Séduit par cette idée ? N’hésitez pas à contacter un agent général Abeille Assurances afin d’être accompagné dans sa mise en œuvre et de bénéficier de ses conseils.
* L’investissement sur des supports en unités de compte comporte un risque de perte en capital. Il n’est pas garanti, mais sujet à des fluctuations, à la hausse ou à la baisse, dépendant en particulier de l’évolution des marchés financiers.
Document non contractuel à caractère publicitaire à jour le 22/10/2026
Votre espace personnel
Tous vos contrats et services dans votre poche !
-

Mon assurance vie - - Mon patrimoine - - Ma retraite - - Mes salariés
Epargne des Français : pourquoi rapporte-t-elle moins que chez nos voisins européens ?
Il s’agit du chiffre le plus parlant de toute l'étude. Parmi les Français ...
-
Mon assurance vie
Conseils pour bien rédiger sa clause bénéficiaire
Contrat d’assurance vie, contrat de prévoyance décès, produits d’épargne ...
-
Mon assurance vie - - Mon patrimoine
Assurance vie et pacte adjoint : la solution pour donner à ses proches en toute sécurité
Faire des dons à ses enfants ou petits-enfants, voire à ses neveux, tout ...