
Fiscalité appliquée à l’épargne investie sur le PERCOL bancaire Abeille Epargne Assurances
Abeille Assurances vous détaille ici la fiscalité applicable à l’épargne investie sur le PERCOL bancaire Abeille Retraite Salariale, en distinguant trois phases : la phase de capitalisation, la fiscalité applicable aux retraits, et celle appliquée au moment de votre décès. Le traitement fiscal diffère aussi s’il s’agit d’une épargne volontaire ou s’il s’agit d’une épargne salariale.
La fiscalité pendant la phase d’épargne
À la différence d’autres solutions de placement, les intérêts générés par le PER ne sont pas fiscalisés en cours de vie du contrat, mais uniquement lors d’un rachat. De même, la part des intérêts issus des sommes investies sur le fonds en euros de votre contrat ne subira pas les prélèvements sociaux annuellement (contrairement à l’assurance vie).
De plus, les cotisations obligatoires versées par l’entreprise (pour un PERO), et l’éventuel abondement (pour le PERCOL) versé par votre employeur ne sont pas considérés comme des revenus supplémentaires à déclarer (sous réserves de respecter les limites d’exonération et de conditions).
En revanche, si vous êtes concerné par l'Impôt sur la fortune immobilière (IFI), la part investie en actifs immobiliers de vos PER est imposable à l'IFI. Parlez-en alors à votre conseiller Abeille Assurances.
La fiscalité au moment d’un retrait anticipé
En principe, votre épargne retraite reste bloquée jusqu’au départ en retraite. Mais, vous pouvez la récupérer par anticipation pour acquérir une résidence principale. De même, en cas d’accident de la vie(1), votre épargne devient disponible.
Fiscalité appliquée à l’épargne individuelle
Le Plan d’épargne retraite collectif Abeille Retraite Salariale permet aux affiliés de se constituer un capital pour leur retraite. Leur effort individuel d’épargne peut être déduit(1) ou non de leurs revenus. Leur choix s’effectue au moment de chaque versement. Ce choix conditionnera le traitement fiscal que subira leur épargne au moment d’un retrait. Les tableaux ci-dessous présentent la fiscalité et les prélèvements sociaux applicables si vos versements ont été déduits ou pas, et distinguent les sommes épargnées (les versements) des intérêts (ou produits) qu’elles auront éventuellement générés.

Fiscalité appliquée à l’épargne issue de l’épargne salariale
La part de l’épargne retraite issue de l’épargne salariale a des limites d’exonération fiscale pour le salarié qui en bénéficie. Si ces limites sont dépassées, le surplus sera considéré comme « non exonérée » ; il subira alors un traitement fiscal différent à la sortie que la part respectant les limites d’exonération, nommée « épargne salariale exonérée ». Les tableaux ci-dessous précisent la fiscalité applicable dans ces deux situations :
La fiscalité applicable sur les retraits au moment de la retraite
Fiscalité appliquée à l’épargne individuelle
Au moment de votre départ en retraite(2), si vous optez pour une sortie en capital ou en rente, le traitement fiscal et social de vos versements et de la part de plus-value sera différent. De même, la fiscalité varie si vous avez déduit ou pas de vos revenus vos versements volontaires :
Fiscalité appliquée sur votre épargne issue de l’épargne salariale
Pour la part de votre épargne issue de l’épargne salariale, vous aurez le choix de la récupérer sous forme de capital, d’un complément de revenus versé à vie (rente viagère), ou d’un mix des deux.
Tant pour les versements volontaires que pour l’épargne salariale, la sortie en capital pourra être effectuée en une fois ou de manière fractionnée ce qui permet d’en alléger la charge fiscale.
Pour les rentes issues de versements déduits et de l'épargne salariale, la part de la rente qui sera soumise aux prélèvements sociaux dépend de votre âge au moment de la mise en place de la rente ; de même pour le traitement fiscal et social de la rente issue de versements non déduits et de l'épargne salariale :
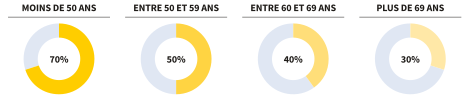
Par exemple, si vous déclenchez votre rente à 64 ans, seules 40 % du montant seront soumis aux 18,6 % prélèvements sociaux pour une rente de versements non déduits, et aux prélèvements sociaux et à l’impôt sur les revenus pour une rente issue de versements déduits.
Compte tenu du supplément exceptionnel de revenus que peut représenter ce retrait en capital s'il est réalisé en une seule fois, le supplément d’impôt sur le revenu peut être minoré grâce au principe du « quotient » qui vous permet de demander à ajouter seulement le quart du revenu exceptionnel à vos revenus, avant de multiplier par 4 le supplément d’impôt obtenu.
A la différence des autres revenus exceptionnels, un retrait partiel ou total important d’un PER peut bénéficier de ce régime dérogatoire du quotient sans pour autant respecter la règle que le montant retiré soit supérieur à la moyenne des revenus nets des 3 dernières années.
Afin d’en bénéficier, vous devez le réclamer lors de votre déclaration de revenu en complétant la rubrique
« Revenus exceptionnels ou différés
».
L’administration fiscale effectuera le calcul avec ou sans quotient et retiendra la solution la plus favorable pour le contribuable.
En cas de retrait partiel au cours des trois années passées, le nouveau retrait ne pourra pas bénéficier de cette méthode de calcul de l'impôt.
Le traitement fiscal au décès
Les plus-values capitalisées sur un PER ne sont pas soumises aux prélèvements sociaux en cas de dénouement du contrat à la suite de votre décès.
Compte tenu que le PERCOL auquel vous êtes affilié est un produit bancaire, l’épargne non consommée est ajoutée au reste de votre patrimoine dans la succession, et partagée entre vos héritiers. En fonction de votre situation, cette épargne sera ou pas amputée de droits de succession payables par vos héritiers.
Vous avez d’autres questions relatives à votre épargne et au financement de votre retraite ? N’hésitez pas à contacter votre conseiller Abeille Assurances ! Il saura répondre à vos questions et vous conseiller les solutions d’épargne adaptées à vos objectifs et à votre situation.
(1) Il s’agit de la cessation de votre activité non salariée à la suite d’une liquidation judiciaire, de l’épuisement de vos droits aux allocations chômage, d’une situation d’invalidité (la vôtre, celle de votre conjoint de de votre partenaire de Pacs, ou de votre enfant), de votre surendettement, du décès de votre conjoint ou de votre partenaire de Pacs, et de l'affection grave, du handicap ou de la survenue d'un accident d'une particulière gravité chez l'enfant à la charge du titulaire.
(2) Dans les limites et plafonds fixés par la réglementation en vigueur
(3) La liquidation du plan peut intervenir au plus tôt à compter de la date de liquidation de la pension dans un régime obligatoire d’assurance vieillesse ou à compter de l’âge légal de départ en retraite, sauf pour les versements obligatoires si le salarié est toujours présent dans l’entreprise ayant souscrit le PER
Cet article ne concerne que la fiscalité applicable à un résident fiscal en France
Document non contractuel d’information générale à jour le 07/10/2026
Découvrir notre Plan d’épargne retraite collectif
Votre espace personnel
Tous vos contrats et services dans votre poche !
-
Mon assurance vie - - Mon patrimoine
La solidité de votre organisme d’assurance, une garantie pour votre épargne
Confier ses économies à un établissement financier est une preuve de la ...
-
Mon assurance vie - - Mon patrimoine
Actualités juridiques et fiscales : été 2026
Le médiateur donne raison à un assureur qui a refusé d’enregistrer une ...
-
Mon assurance vie - - Mon patrimoine
Loi Eckert ou comment éviter la déshérence des contrats d'assurance que vous avez souscrits ?
Vos proches ne sont pas systématiquement au courant de l'ensemble des contrats ...